
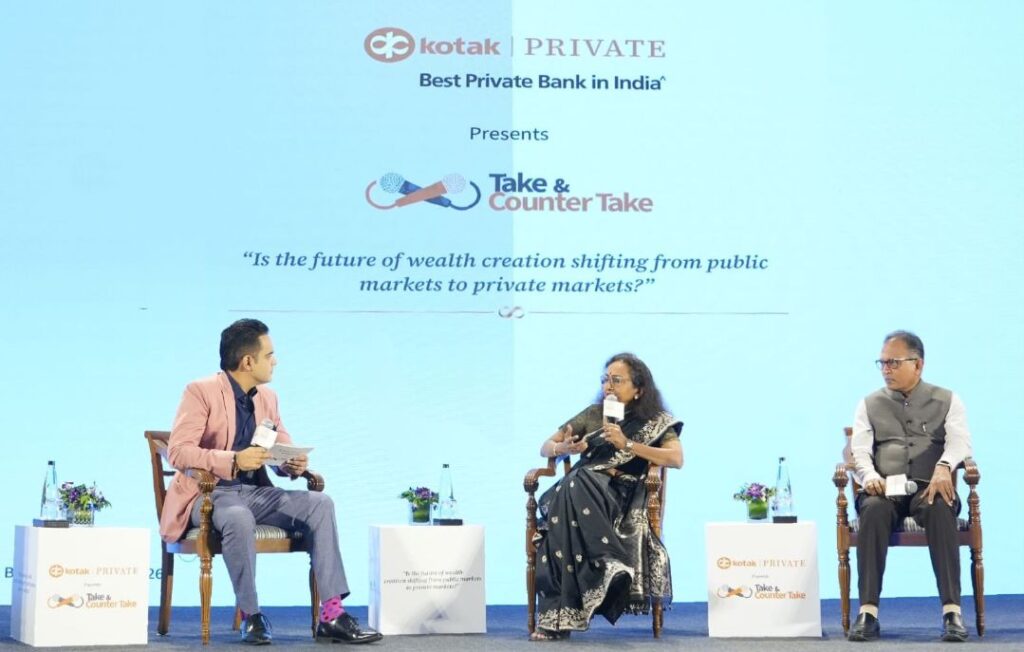
ಹೊಸ ಮಾದರಿಯ ಪೋರ್ಟ್ ಫೋಲಿಯೊ? ಈಕ್ವಿಟಿ ಹೂಡಿಕೆಯಲ್ಲಿ ಖಾಸಗಿ ಆಸ್ತಿಗಳ ಪಾಲು ಶೇ. 30ಕ್ಕೆ ಏರಿಕೆಯಾಗಲು ಕಾರಣ ಬಿಚ್ಚಿಟ್ಟ ರೇಣುಕಾ ರಾಮನಾಥ್
ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳು ಇನ್ನು ಕೇವಲ ಸೀಮಿತ ಹೂಡಿಕೆಯಲ್ಲ. ಈ ಆಸ್ತಿ ವರ್ಗ ಪ್ರಬುದ್ಧವಾಗುತ್ತಿರುವಂತೆ, ಕೇವಲ ಲಾಭ ಎಲ್ಲಿಂದ ಬರುತ್ತದೆ ಎಂಬುದನ್ನಷ್ಟೇ ಅಲ್ಲದೆ ಸಂಪತ್ತು ಹೇಗೆ ನಿರ್ಮಾಣವಾಗುತ್ತದೆ ಮತ್ತು ನಿರ್ವಹಿಸಲ್ಪಡುತ್ತದೆ ಎಂಬುದನ್ನು ಹೂಡಿಕೆದಾರರು ಮರುಪರಿಶೀಲಿಸಬೇಕಾಗಿದೆ: ಕೋಟಕ್ ಪ್ರೈವೇಟ್ ನ ಟೇಕ್ ಅಂಡ್ ಕೌಂಟರ್ ಟೇಕ್ (ಟಿಎಸಿಟಿ) ಸಮಾವೇಶದಲ್ಲಿ ರೇಣುಕಾ ರಾಮನಾಥ್ ಪ್ರತಿಪಾದನೆ.
ಬೆಂಗಳೂರು: ದೇಶದಲ್ಲಿ ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳು ಪ್ರಬುದ್ಧಗೊಂಡು ವಿಕಸನಗೊಳ್ಳುತ್ತಿರುವಂತೆಯೇ, ಹೊಸ ಹೂಡಿಕೆ ಅವಕಾಶಗಳಿಂದ ಹೆಚ್ಚಿನ ಲಾಭವನ್ನು ನಿರೀಕ್ಷಿಸುತ್ತಿರುವ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊಗಳನ್ನು ಮರುಸಮತೋಲನಗೊಳಿಸಲು ಮುಂದಾಗುತ್ತಿದ್ದಾರೆ.
ಕೋಟಕ್ ಪ್ರೈವೇಟ್ ಬ್ಯಾಂಕಿಂಗ್ ವತಿಯಿಂದ ಆಹ್ವಾನಿತರಿಗೆ ಮಾತ್ರವೇ ಆಯೋಜಿಸಲಾಗಿದ್ದ ಟೇಕ್ ಅಂಡ್ ಕೌಂಟರ್ ಟೇಕ್ (ಟಿಎಸಿಟಿ) ಎಂಬ ವಿಚಾರ ಸಂಕಿರಣದಲ್ಲಿ, “ಸಂಪತ್ತು ಸೃಷ್ಟಿಯ ಭವಿಷ್ಯವು ಸಾರ್ವಜನಿಕ ಷೇರುಪೇಟೆಯಿಂದ ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳತ್ತ ಮುಖಮಾಡುತ್ತಿದೆಯೇ?” ಎಂಬ ವಿಷಯದ ಕುರಿತು ಮಲ್ಟಿಪಲ್ಸ್ ಆಲ್ಟರ್ನೇಟ್ ಅಸೆಟ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ನ ಸಂಸ್ಥಾಪಕಿ, ವ್ಯವಸ್ಥಾಪಕ ನಿರ್ದೇಶಕಿ ಹಾಗೂ ಸಿಇಒ ರೇಣುಕಾ ರಾಮನಾಥ್ ಮಾತನಾಡಿದರು. ಈ ವೇಳೆ, ಜಾಣ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಒಟ್ಟಾರೆ ಈಕ್ವಿಟಿ ಹಂಚಿಕೆಯಲ್ಲಿ ಖಾಸಗಿ ಆಸ್ತಿಗಳ ಪಾಲನ್ನು ಶೇಕಡಾ 30 ರಷ್ಟಕ್ಕೆ ಹೆಚ್ಚಿಸುವಂತಹ ಪೋರ್ಟ್ಫೋಲಿಯೊದತ್ತ ಕ್ರಮೇಣ ಮುನ್ನಡೆಯಬಹುದು ಎಂದು ಅವರು ಕಿವಿಮಾತು ಹೇಳಿದರು.
ಈ ವೇಳೆ ಅವರು, “ಶೇಕಡಾ 100 ರಷ್ಟು ಸಾರ್ವಜನಿಕ ಮಾರುಕಟ್ಟೆಯ ಹೂಡಿಕೆಯಿಂದ ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಯತ್ತ ಮುಖಮಾಡುವಾಗ, ನೀವು ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಯ ಪಾಲನ್ನು ಶೇಕಡಾ 30 ರವರೆಗೂ ಕೊಂಡೊಯ್ಯಬಹುದು. ಹಿಂದೆ ಶೇ. 100 ರಷ್ಟು ಸಾರ್ವಜನಿಕ ಷೇರುಪೇಟೆಯಲ್ಲೇ ಇದ್ದರೆ, ಇನ್ನು ಮುಂದೆ ಒಟ್ಟಾರೆ ಈಕ್ವಿಟಿಯನ್ನು 70:30 ಅನುಪಾತದಲ್ಲಿ ಹಂಚಿಕೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು” ಎಂದು ವಿವರಿಸಿದರು.
ಆದರೆ, ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳು ಸಾರ್ವಜನಿಕ ಮಾರುಕಟ್ಟೆಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಬದಲಾಯಿಸುತ್ತವೆ ಎಂಬುದು ಅವರ ವಾದವಾಗಿರಲಿಲ್ಲ. ಬದಲಿಗೆ, ಹೂಡಿಕೆದಾರರ ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯ, ಆದಾಯದ ನಿರೀಕ್ಷೆ ಹಾಗೂ ನಗದು ಅಗತ್ಯತೆಗಳನ್ನು (ಲಿಕ್ವಿಡಿಟಿ) ಆಧರಿಸಿ ಈ ಎರಡೂ ಕ್ಷೇತ್ರಗಳು ಒಂದೇ ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿ ಒಟ್ಟಿಗೆ ಇರಬೇಕು ಎಂದು ಅವರು ಅಭಿಪ್ರಾಯಪಟ್ಟರು. ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳು ಕೇವಲ ಆರಂಭಿಕ ಹಂತದ ಉತ್ಪನ್ನವಾಗಿ ಉಳಿಯದೆ, ವಿವಿಧ ನಿರ್ವಾಹಕರು ಮತ್ತು ಹೂಡಿಕೆ ತಂತ್ರಗಳನ್ನು ಒಳಗೊಂಡ ಪ್ರಬುದ್ಧ ಆಸ್ತಿ ವರ್ಗವಾಗಿ ಬೆಳೆದು ನಿಂತಿವೆ ಎಂದ ಅವರು, “ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊಗೆ ಪರ್ಯಾಯ ಆಸ್ತಿಗಳನ್ನು (ಆಲ್ಟರ್ನೇಟ್ ಅಸೆಟ್ಸ್) ಸೇರಿಸುವ ಸಮಯ ಈಗ ಬಂದಿದೆ” ಎಂದು ಹೇಳುತ್ತಾ, ಹೂಡಿಕೆಯನ್ನು ಹಂತ-ಹಂತವಾಗಿ ಮತ್ತು ಸಮತೋಲಿತವಾಗಿ ಹೆಚ್ಚಿಸುವಂತೆ ಸಲಹೆ ನೀಡಿದರು.
ಖಾಸಗಿ ಈಕ್ವಿಟಿ ಹೂಡಿಕೆದಾರ ವ್ಯವಹಾರದ ನೈಜ ಪಾಲುದಾರ
ಖಾಸಗಿ ಈಕ್ವಿಟಿಯ ಆದಾಯವು ಕೇವಲ ಭರವಸೆಯ ಕಂಪನಿಗಳನ್ನು ಗುರುತಿಸಿ, ಅವುಗಳ ಷೇರು ಮೌಲ್ಯ ಹೆಚ್ಚಾಗುವವರೆಗೆ ಸುಮ್ಮನೆ ಕಾಯುವುದರಿಂದ ಮಾತ್ರ ಬರುವುದಿಲ್ಲ ಎಂದು ರಾಮನಾಥ್ ಸ್ಪಷ್ಟಪಡಿಸಿದರು. ಖಾಸಗಿ ಈಕ್ವಿಟಿ ವ್ಯವಸ್ಥಾಪಕರು ಕಂಪನಿಯ ಸಂಸ್ಥಾಪಕರ ಜೊತೆ ಹೆಗಲಿಗೆ ಹೆಗಲು ಕೊಟ್ಟು ಕಾರ್ಯತಂತ್ರ ರೂಪಿಸುವುದು, ಆಡಳಿತ ಮಂಡಳಿಯನ್ನು ಬಲಪಡಿಸುವುದು, ಉತ್ತಮ ಕಾರ್ಪೊರೇಟ್ ಆಡಳಿತ ವ್ಯವಸ್ಥೆ ರೂಪಿಸುವುದು, ಸೂಕ್ತ ಬಂಡವಾಳ ರಚನೆ ಮಾಡುವುದು ಮತ್ತು ವ್ಯವಹಾರದಲ್ಲಿ ಎದುರಾಗುವ ಅಪಾಯಗಳನ್ನು ಸರಿದೂಗಿಸುವ ಕೆಲಸ ಮಾಡುತ್ತಾರೆ.
“ನಾವು ಅವರೊಂದಿಗೆ ಒಟ್ಟಾಗಿ ಕೆಲಸ ಮಾಡುತ್ತೇವೆ. ಜತೆಯಾಗಿಯೇ ಕಾರ್ಯತಂತ್ರಗಳನ್ನು ರೂಪಿಸುತ್ತೇವೆ; ನಮ್ಮ ಉದ್ಯಮಿಗಳು ಇನ್ನಷ್ಟು ಮಹತ್ವಾಕಾಂಕ್ಷೆಯ ಯೋಜನೆಗಳನ್ನು ಕೈಗೆತ್ತಿಕೊಳ್ಳುವಂತೆ ಪ್ರೋತ್ಸಾಹಿಸುತ್ತೇವೆ. ಅವರೊಬ್ಬರೇ ನೋಡಲು ಹಿಂಜರಿಯುತ್ತಿದ್ದ ಅಥವಾ ಆರ್ಥಿಕ ಹಾಗೂ ಇತರ ಸಂಪನ್ಮೂಲಗಳ ಕೊರತೆಯಿಂದಾಗಿ ತಲುಪಲು ಸಾಧ್ಯವಾಗದಿದ್ದ ಹೊಸ ದಿಗಂತಗಳನ್ನು ತೋರಿಸಿಕೊಡುವ ಮೂಲಕ ನಾವು ಕಂಪನಿಯನ್ನು ಒಟ್ಟಾಗಿ ಕಟ್ಟಿ ಬೆಳೆಸುತ್ತೇವೆ” ಎಂದು ಅವರು ತಿಳಿಸಿದರು.
ಈ ರೀತಿಯ ಸಕ್ರಿಯ ಪಾಲ್ಗೊಳ್ಳುವಿಕೆಯೇ ಖಾಸಗಿ ಈಕ್ವಿಟಿಯನ್ನು ಕೇವಲ ನಿಷ್ಕ್ರಿಯ ಬಂಡವಾಳ ಹೂಡಿಕೆಯಿಂದ ಭಿನ್ನವಾಗಿಸುತ್ತದೆ ಎಂದು ಅವರು ಪ್ರತಿಪಾದಿಸಿದರು. “ಖಾಸಗಿ ಈಕ್ವಿಟಿ ಹೂಡಿಕೆದಾರ ಕೇವಲ ಮೂಕಪ್ರೇಕ್ಷಕನಲ್ಲ. ಆತ ವ್ಯವಹಾರದ ನಿಜವಾದ ಪಾಲುದಾರ” ಎಂದ ರಾಮನಾಥ್, ಕಂಪನಿಯನ್ನು ಒಟ್ಟಾಗಿ ಕಟ್ಟುವುದು, ಲೆಕ್ಕಾಚಾರದ ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳುವುದು ಹಾಗೂ ಅನಿರೀಕ್ಷಿತ ಆಂತರಿಕ ಅಥವಾ ಬಾಹ್ಯ ಬಿಕ್ಕಟ್ಟುಗಳನ್ನು ಸಂಸ್ಥೆಗಳು ಯಶಸ್ವಿಯಾಗಿ ಎದುರಿಸಲು ನೆರವಾಗುವುದರಿಂದಲೇ ಹೆಚ್ಚುವರಿ ಲಾಭ ಗಳಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ ಎಂದರು.
ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಹಣ ತೊಡಗಿಸುವಾಗ ಎದುರಾಗುವ ಅಪನಗದೀಕರಣದ ಭೀತಿ
ಖಾಸಗಿ ಮಾರುಕಟ್ಟೆಗಳ ವಿಷಯದಲ್ಲಿ ಹೆಚ್ಚಾಗಿ ವ್ಯಕ್ತವಾಗುವ ಪ್ರಮುಖ ಆತಂಕವೆಂದರೆ, ಹೂಡಿಕೆ ಮಾಡಿದ ತಕ್ಷಣವೇ ಹಣವನ್ನು ಹಿಂಪಡೆಯಲು (ಎಕ್ಸಿಟ್) ಸಾಧ್ಯವಾಗದಿರುವುದು. ಈ ವಿಷಯವನ್ನೂ ಪ್ರಸ್ತಾಪಿಸಿದ ರಾಮನಾಥ್, ಪೋರ್ಟ್ಫೋಲಿಯೊ ರೂಪಿಸುವಾಗ ಅನಗದೀಕರಣವನ್ನು (ಇಲ್ಲಿಕ್ವಿಡಿಟಿ) ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳುವುದು ಅಗತ್ಯವಾದರೂ, ಹೂಡಿಕೆದಾರರು ತಮಗೆ ವಾಸ್ತವವಾಗಿ ಎಷ್ಟು ತುರ್ತು ನಗದಿನ ಅಗತ್ಯವಿದೆ ಎಂಬುದನ್ನು ಅಗತ್ಯಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿಯೇ ಅಂದಾಜಿಸುತ್ತಾರೆ ಎಂದು ಅಭಿಪ್ರಾಯಪಟ್ಟರು.
ಇದರ ಬದಲಾಗಿ, ಹೂಡಿಕೆದಾರರು ಸರಿಯಾದ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳ ಆಯ್ಕೆ, ಉತ್ತಮ ಆಡಳಿತ, ಪೋರ್ಟ್ಫೋಲಿಯೋ ವೈವಿಧ್ಯೀಕರಣ, ರಿಸ್ಕ್ ನಿರ್ವಹಣೆ ಮತ್ತು ಬಂಡವಾಳ ಹಂಚಿಕೆಯತ್ತ ಹೆಚ್ಚಿನ ಗಮನ ಹರಿಸಬೇಕು ಎಂದು ಅವರು ಕಿವಿಮಾತು ಹೇಳಿದರು. “ತಮಗೆ ಅಗತ್ಯವಿದೆ ಎಂದು ಜನ ಊಹಿಸಿಕೊಳ್ಳುವಷ್ಟು ದೊಡ್ಡ ಪ್ರಮಾಣದ ಲಿಕ್ವಿಡಿಟಿ ವಾಸ್ತವದಲ್ಲಿ ಯಾರಿಗೂ ಬೇಕಾಗಿರುವುದಿಲ್ಲ” ಎಂದು ಅವರು ನುಡಿದರು.
ಖಾಸಗಿ ಆಸ್ತಿಗಳನ್ನು ಕೇವಲ ಊಹಾಪೋಹದ ಅಡ್ಡ-ವ್ಯವಹಾರವೆಂದಾಗಲಿ ಅಥವಾ ಮಾರುಕಟ್ಟೆಯ ಕ್ಷಣಿಕ ಟ್ರೆಂಡ್ಗಳ ಆಧಾರದ ಮೇಲಾಗಲಿ ನೋಡಬಾರದು ಎಂಬುದು ಅವರ ಸ್ಪಷ್ಟ ಸಂದೇಶವಾಗಿತ್ತು. ಇವುಗಳನ್ನು ದೀರ್ಘಾವಧಿಯ ಪೋರ್ಟ್ಫೋಲಿಯೊ ಕಾರ್ಯತಂತ್ರದಲ್ಲಿ ಹಂತ-ಹಂತವಾಗಿ ಅಳವಡಿಸಿಕೊಳ್ಳಬೇಕು; ಜೊತೆಗೆ ಈ ಆಸ್ತಿ ವರ್ಗ ಎಷ್ಟು ಪ್ರಮುಖವೋ, ಅದನ್ನು ಮುನ್ನಡೆಸಲು ಸರಿಯಾದ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಆಯ್ಕೆ ಮಾಡುವುದೂ ಅಷ್ಟೇ ಮಹತ್ವದ್ದಾಗಿದೆ ಎಂದು ಅವರು ಪ್ರತಿಪಾದಿಸಿದರು.